Matemática pura: e se o trabalhador pudesse investir sua contribuição previdenciária?
Exercício compara o recolhimento mensal ao INSS com a formação de patrimônio ao longo de 30 anos e abre espaço para uma discussão sobre modelos de previdência
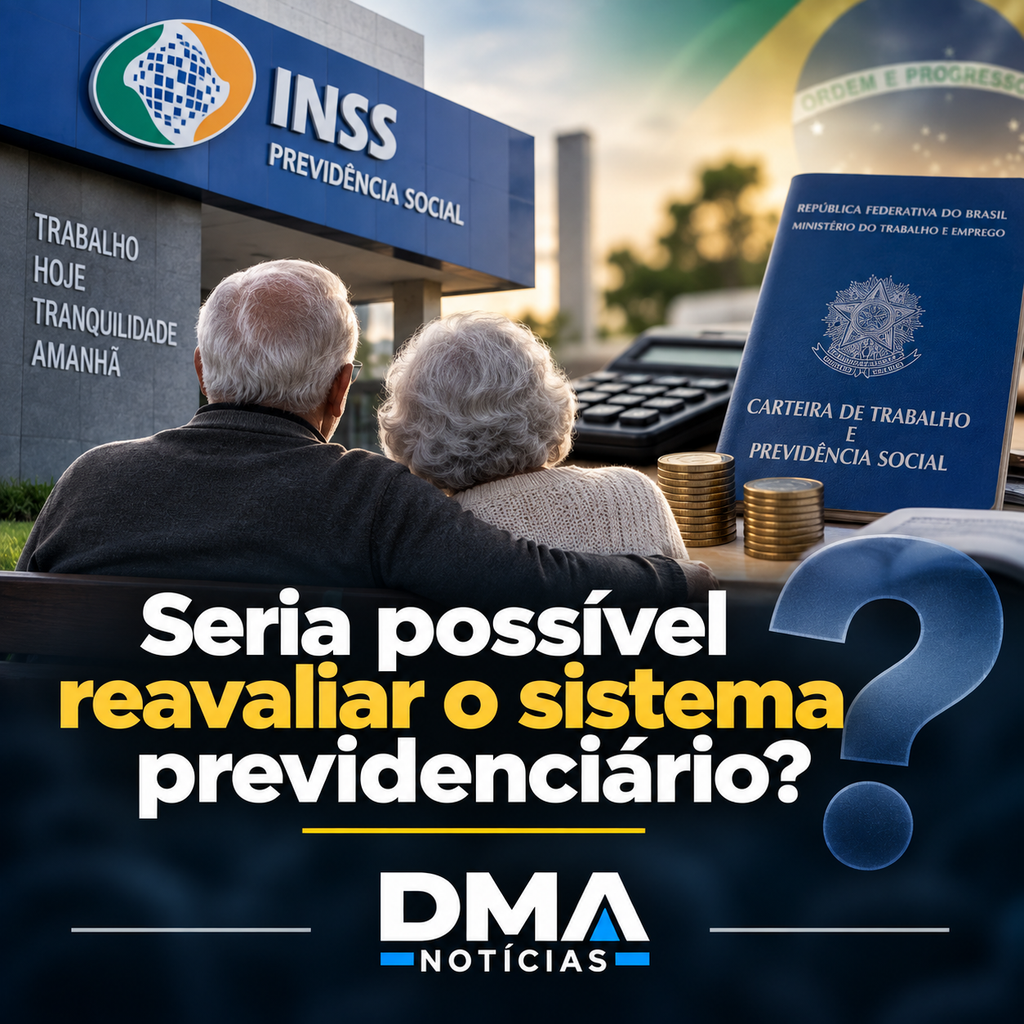
Vamos deixar claro desde o início: esta matéria não pretende afirmar que o INSS possa simplesmente ser substituído por uma aplicação financeira.
É um exercício matemático.
E os números são interessantes.
Em 2026, o teto dos benefícios do INSS é de R$ 8.475,55. Para um trabalhador empregado com remuneração igual ou superior ao teto previdenciário, a contribuição mensal máxima fica próxima de R$ 988 pela tabela progressiva vigente.
Pelas regras atuais, também não basta simplesmente recolher esse valor durante determinado período para receber automaticamente o teto.
O cálculo considera a média dos salários de contribuição. Como regra geral, o benefício corresponde a 60% dessa média, acrescido de dois pontos percentuais por ano que ultrapasse 20 anos de contribuição para os homens e 15 anos para as mulheres. Assim, para chegar a 100% da média, seriam necessários 40 anos para o homem e 35 anos para a mulher, além dos requisitos de idade e das demais regras previdenciárias.
Feitas essas ressalvas, vamos à matemática.
Imagine que, em vez de recolher R$ 988,09 mensalmente, fosse possível administrar esse mesmo dinheiro em uma conta individual de investimento.
Consideremos uma aplicação de R$ 988,09 todos os meses durante 30 anos, obtendo uma rentabilidade média hipotética de 0,9% ao mês.
Ao final desse período, o patrimônio acumulado estaria na faixa de R$ 2,65 milhões a R$ 2,68 milhões, dependendo do momento de cada aporte.
Tomando aproximadamente R$ 2,68 milhões como referência, uma rentabilidade de 0,9% ao mês sobre esse patrimônio produziria algo próximo de R$ 24 mil mensais.
Compare:
Benefício máximo atual do INSS: R$ 8.475,55.
Renda matemática sobre R$ 2,68 milhões a 0,9% ao mês: aproximadamente R$ 24 mil.
Quase três vezes mais.
E com apenas 30 anos de acumulação no exercício apresentado.
O contraste chama atenção.
Mas existe uma diferença fundamental que não pode ser escondida.
O INSS não funciona como uma conta individual de investimento.
O dinheiro recolhido pelo trabalhador não fica guardado em seu nome esperando sua aposentadoria. O Regime Geral funciona essencialmente pelo sistema de repartição: as contribuições atuais ajudam a financiar os benefícios pagos atualmente.
Além da aposentadoria, a Previdência também oferece proteção em situações como incapacidade, pensão por morte e outros benefícios.
Portanto, estamos comparando coisas diferentes.
Da mesma forma, 0,9% ao mês durante 30 anos não é garantia de mercado.
Haveria inflação, impostos, oscilações das aplicações, períodos de rentabilidade menor e diferentes níveis de risco.
Tudo isso precisaria entrar em qualquer estudo previdenciário sério.
Mas nenhuma dessas ressalvas elimina a utilidade do exercício.
Ele permite uma pergunta legítima:
seria possível discutir modelos nos quais uma parcela maior da contribuição previdenciária pudesse formar patrimônio individual para o trabalhador?
Vários países combinam diferentes sistemas de previdência, incluindo repartição, capitalização, previdência complementar e contas individuais.
O objetivo desta matéria não é dizer qual modelo o Brasil deveria adotar.
É apenas mostrar o poder dos juros compostos e abrir espaço para uma discussão que raramente é apresentada ao trabalhador de maneira simples.
R$ 988,09 por mês parece um valor.
Multiplicado por 30 anos e remunerado continuamente, transforma-se em outro completamente diferente.
É matemática pura.
O sistema previdenciário envolve solidariedade social, proteção coletiva e inúmeras variáveis que não cabem em uma simples aplicação financeira.
Mas também é legítimo discutir alternativas.
Porque, quando falamos de aposentadoria, estamos falando de décadas de trabalho e contribuição.
E o trabalhador tem todo o direito de compreender quanto paga, aquilo que poderá receber e quais outros modelos poderiam existir.
Não estamos propondo uma resposta.
Estamos apresentando uma conta.
E às vezes uma simples conta é suficiente para começar uma discussão importante.
Hashtags: #INSS #Previdência #Aposentadoria #Investimentos #JurosCompostos #EducaçãoFinanceira #Economia #Trabalhador #Patrimônio #Brasil #DMANotícias
Sobre o autor