
“Imposto do pecado”: até onde vai a conta do contribuinte?
Governo define cobrança sobre bebidas, veículos e outros produtos; população merece clareza sobre o impacto da mudança e o destino dos recursos.
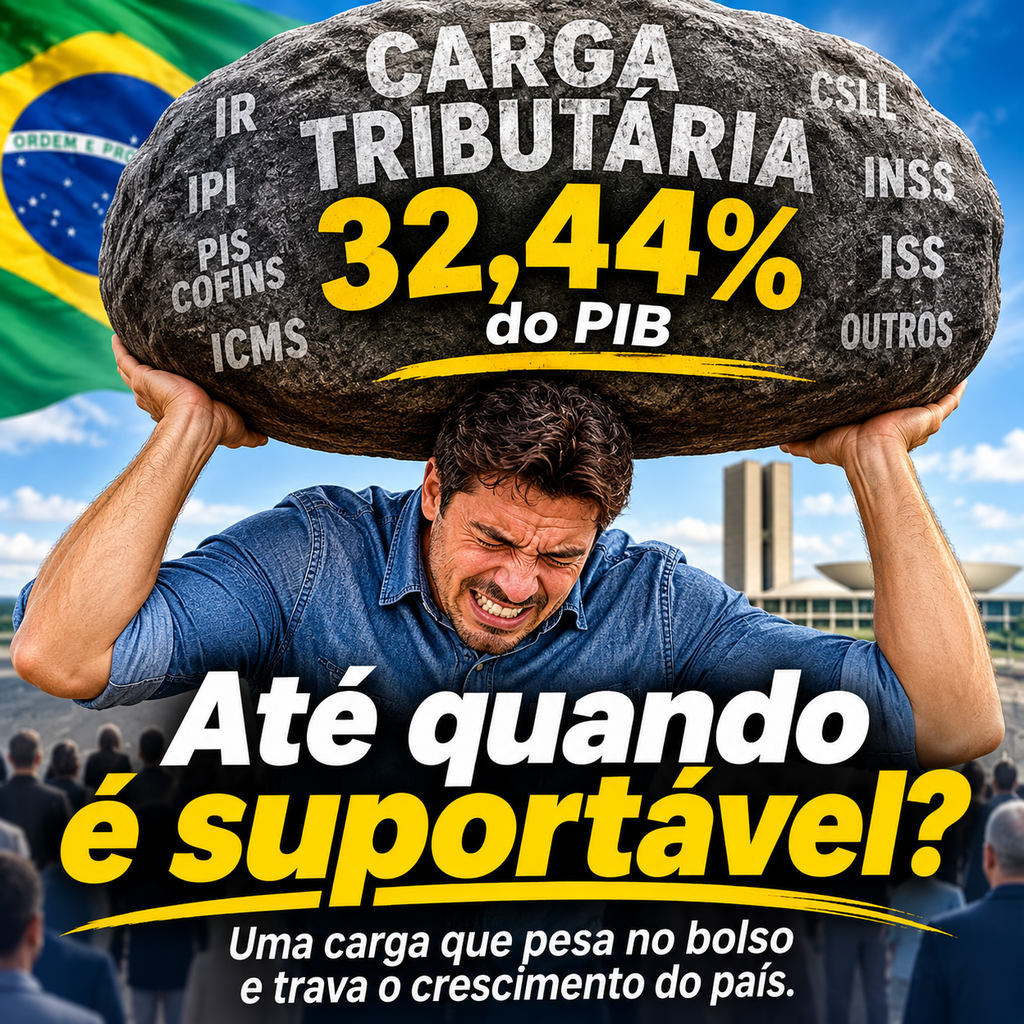
O brasileiro trabalha, produz, consome e paga impostos em praticamente todas essas etapas. Agora, a publicação da Medida Provisória nº 1.399/2026, que estabelece as alíquotas do chamado “imposto do pecado” para 2027, recoloca uma pergunta necessária: até onde vai a conta do contribuinte?
Criado pela reforma tributária, o Imposto Seletivo incidirá sobre produtos e serviços considerados prejudiciais à saúde ou ao meio ambiente. Entre os itens estão cigarros, bebidas alcoólicas e açucaradas, além de veículos, com exceções. A cobrança está prevista para começar em 2 de fevereiro de 2027.
A maioria dos vinhos terá alíquota de 8%. No caso dos automóveis, a tributação observará características como motorização e eficiência energética. O alcance da medida mostra que seus efeitos também precisam ser discutidos sob a perspectiva econômica: custos de produção, preços e capacidade de consumo.
O governo afirma que as alíquotas de 2027 foram calibradas para preservar a carga atualmente cobrada pelo IPI nos setores abrangidos. Portanto, a publicação de um novo tributo não permite concluir, automaticamente, que haverá uma sobretaxa equivalente sobre os preços atuais. Essa neutralidade anunciada, contudo, precisa ser demonstrada na prática.
O contexto justifica a cobrança. A estimativa do Tesouro Nacional aponta carga tributária de 32,4% do PIB em 2025, acima dos 32,22% de 2024. É uma parcela expressiva da riqueza produzida no país destinada aos governos federal, estaduais e municipais.
Na avaliação deste portal, o Estado precisa demonstrar a mesma disposição para melhorar suas despesas que apresenta para proteger a arrecadação. Combater desperdícios, rever privilégios e avaliar resultados deve ocupar posição central na agenda pública.
A história brasileira registra o desgaste provocado pela pressão fiscal. A Inconfidência Mineira, que teve Tiradentes entre seus participantes, foi alimentada, entre outros fatores, pela cobrança de dívidas e pela ameaça da derrama imposta pela Coroa Portuguesa. O contexto era outro, mas permanece a importância de discutir os limites da tributação.
O contribuinte merece saber quanto paga, por que paga e o que recebe em troca. Mudar o nome ou a finalidade declarada de um imposto não encerra essa discussão. A capacidade de financiar o Estado tem limites — e o orçamento das famílias também.
#ImpostoSeletivo #ImpostoDoPecado #CargaTributária #Economia #ContasPúblicas #Opinião #DMANotícias
Sobre o autor